Как купить квартиру, не дожидаясь снижения ставки — всё о рассрочках
06.03.2025
После резкого роста ипотечных ставок покупка квартиры стала казаться недостижимой мечтой. Но не все знают, что реальную альтернативу предлагает рассрочка: комфортные платежи без переплат и сложных процедур. Сегодня это надёжный и выгодный способ покупки недвижимости.
В статье разбираем, как всё устроено изнутри, кому подходит такой вариант и почему в современных условиях всё больше людей выбирают именно рассрочку.
Кому подходит рассрочка?
Никаких ограничений и особых условий по программе нет — такой вариант покупки подходит любому, кто уверен в стабильности своего дохода. Мы советуем присмотреться к рассрочке всем, кто не попал под семейную льготу, но не хочет откладывать покупку жилья в долгий ящик.
Легче и быстрее погасить займ вы сможете, если:
уже продаёте имеющееся имущество и хотите закрепить за собой понравившуюся квартиру по актуальной цене;
в ближайший год у вас наступают сроки окончания вкладов — ожидаются крупные финансовые поступления.
Условия покупки
Базовая программа рассрочки предполагает следующие условия:
первоначальный взнос от 30%
срок рассрочки до 12 месяцев
ежемесячные платежи от 30 тыс. руб.
Но для своих клиентов мы готовы подобрать персональный график платежей, например, ежеквартально или приурочив к любым удобным вам датам.
Важно, что в сумму первоначального взноса можно внести средства из материнского капитала. А после снижения ключевой ставки вы можете и вовсе переоформить рассрочку как ипотеку на актуальных выгодных условиях.
Какие подводные камни есть у этого способа покупки?
Как таковых рисков рассрочка не предполагает. Если вы здраво оцениваете свои финансовые возможности и понимаете, что имеющихся средств хватит для погашения долга в обозначенный в договоре срок.
В остальном рассрочка ничем не грозит, а наоборот, позволяет зафиксировать цену на комфортном для себя уровне и избежать переплат.
Разбираем на примере
Чтобы увидеть наглядную разницу, давайте сравним платежи по стандартной ипотеке и рассрочке на примере реальных квартир*.
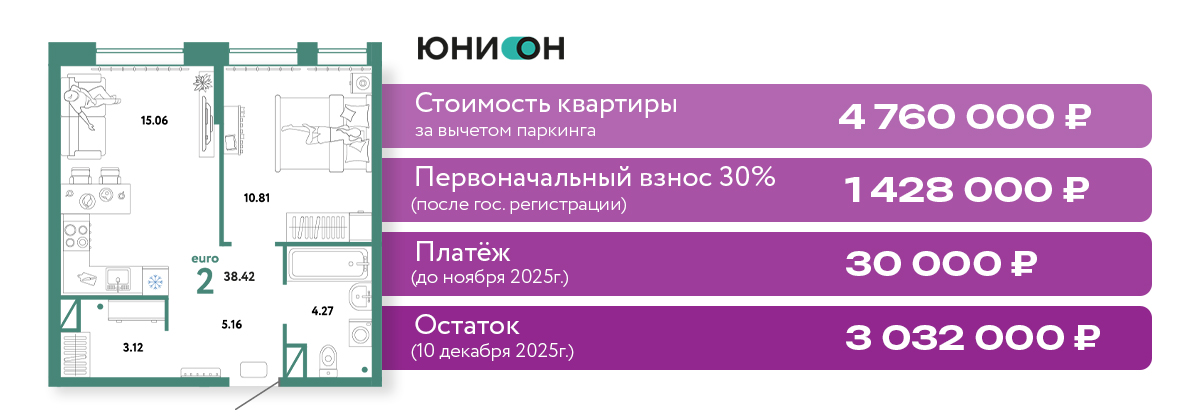
1. Двухкомнатная евроквартира в ЖК «Юнион» обойдётся покупателю в 4 760 000 ₽. Первоначальный взнос 30% — 1 428 000 ₽ (половину можно внести средствами маткапитала).
Стандартная программа рассрочки предлагает ежемесячный платёж 30 000 ₽ до конца ноября 2025 года. Остаток 3 032 000 ₽ нужно будет оплатить 10 декабря 2025.
Мы можем лишь прогнозировать, какой будет ключевая ставка к этому моменту, но если она снизится, ничего не мешает покупателям оформить ипотеку под комфортный процент.
Если же оформить ипотеку по нынешним условиям на 30 лет, то ежемесячный платёж составит около 58 000 ₽, а переплата за весь срок — больше 17 миллионов!
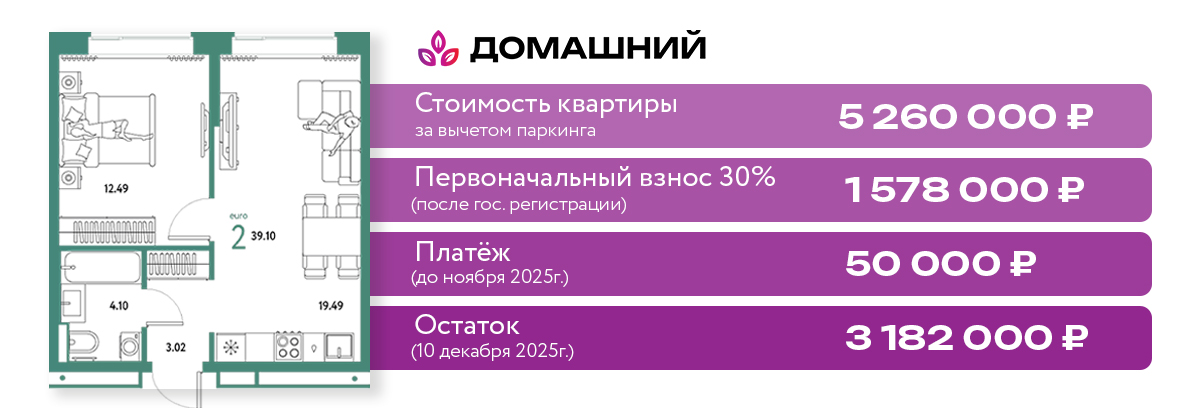
2. Ещё один вариант — евродвушка в ЖК «Домашний» за 5 260 000 ₽. Первоначальный взнос 30% — 1 578 000 ₽.
При ежемесячных платежах 50 000 ₽ до ноября 2025 года остаток к 10 декабря составит 3 182 000 ₽. Если есть возможность выплатить сумму сразу, вы получите квартиру без всяких переплат, которая будет сдана уже в начале следующего года.
Ипотека же обойдётся в 65 000 ₽ ежемесячного платежа с переплатой почти 20 млн.
*цифры актуальны на момент публикации
Кажется, выбор очевиден. А заветная квартира, на самом деле, гораздо доступнее, чем кажется на первый взгляд.
Чтобы выбрать подходящую планировку и узнать, какие условия доступны для вас, переходите на сайт и записывайтесь на встречу с менеджером Страны. Наши специалисты готовы не только познакомить вас с проектами застройщика, но и проконсультировать по доступным способам покупки, чтобы выбрать самый выгодный.